Từ ngày 16/11, SCB áp dụng lãi suất 0%/năm đối với các khoản tiết kiệm trực tuyến ở tất cả kỳ hạn, đồng thời đưa lãi suất tiền gửi thông thường về mức tương tự ở phần lớn kỳ hạn.
|
|
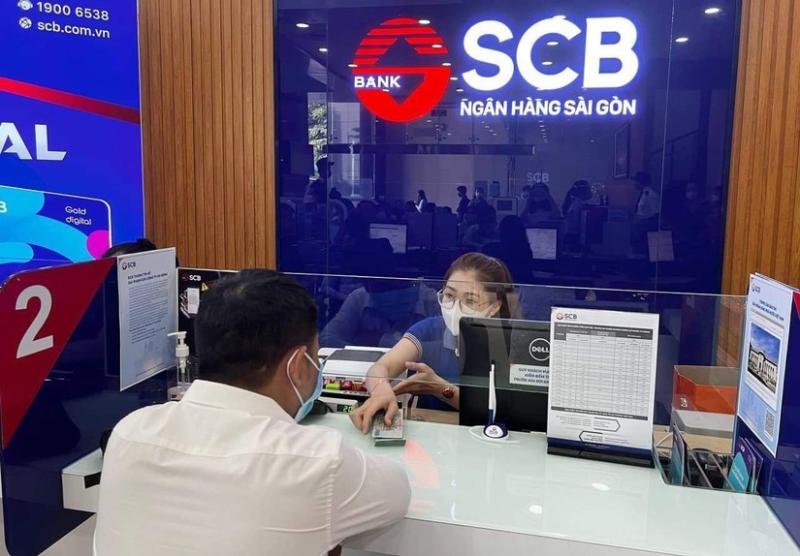
SCB đưa lãi suất gửi tiết kiệm về 0% tại hầu hết các kỳ hạn và hình thức gửi tiền. Ảnh: SCB. |
Ngân hàng TMCP Sài Gòn (SCB) vừa điều chỉnh biểu lãi suất gửi tiết kiệm cho khách hàng cá nhân. Theo đó, các khoản gửi tiết kiệm dưới mọi hình thức như gửi trực tuyến (online), tiền gửi có kỳ hạn, tiết kiệm Phát Lộc Tài sẽ không được trả lãi, bất kể kỳ hạn nào.
Ngoài ra ở hình thức gửi tiết kiệm thông thường (tức gửi tại quầy), nhà băng này cũng đưa lãi suất về 0% ở hầu hết kỳ hạn. Chỉ riêng kỳ hạn 12 tháng ở hình thức này là vẫn được hưởng lãi suất ở mức 3,7%/năm và kỳ hạn 13 tháng ở mức 8,7%/năm theo hình thức trả lãi vào cuối kỳ. Hai kỳ hạn này thường được SCB sử dụng làm mức tham chiếu để tính lãi suất cho vay thả nổi.
Trước đợt giảm này, SCB trả lãi suất cho người gửi tiết kiệm dao động 0,1-0,7%/năm. Mức áp dụng sẽ thấp hơn nếu khách chọn nhận lãi đầu kỳ hoặc hàng tháng.
Trái ngược với hiện tại, trước khi rơi vào diện kiểm soát đặc biệt, SCB từng là một trong những ngân hàng có lãi suất tiền gửi cao trên thị trường. Đầu năm 2021, khi nhóm 4 ngân hàng quốc doanh gồm Agribank, BIDV, Vietcombank và VietinBank niêm yết lãi suất kỳ hạn 12 tháng ở mức 5,6%/năm, SCB đã trả tới 7,3%/năm.
Đến giữa năm 2022, lãi suất huy động tại SCB tiếp tục tăng lên 8,25%/năm, trong khi nhiều tổ chức tín dụng khác áp dụng mức khoảng 7%/năm.
Tuy nhiên kể từ khi bị NHNN đưa vào diện kiểm soát đặc biệt giữa năm 2022, SCB thường duy trì lãi suất huy động ở nhóm thấp nhất thị trường, đồng thời ít có những đợt điều chỉnh đáng kể.
Việc SCB duy trì mặt bằng lãi suất thấp gắn với tình trạng hoạt động đặc biệt của ngân hàng. Theo quy định về các tổ chức tín dụng được kiểm soát đặc biệt, ngân hàng có thể nhận các biện pháp hỗ trợ từ nhà điều hành nhằm bảo đảm thanh khoản, trong đó có các khoản vay đặc biệt theo quy định.
Các tổ chức tín dụng thuộc diện kiểm soát đặc biệt cũng cần tập trung xử lý những tồn tại, yếu kém và nợ xấu. Hoạt động cấp tín dụng có thể bị hạn chế, khiến nhu cầu huy động vốn không còn lớn như trước. Việc tăng lãi suất để thu hút tiền gửi trong bối cảnh này có thể làm gia tăng chi phí vốn mà không mang lại hiệu quả tương ứng.
Ngoài việc không trả lãi suất cho các khoản gửi tiết kiệm, SCB cũng mới điều chỉnh hạn mức chuyển tiền nhanh trên ứng dụng và internet xuống chỉ còn 20 triệu đồng mỗi ngày. Theo ngân hàng, việc này nhằm tăng cường an toàn giao dịch và bảo vệ tài khoản của khách trước các rủi ro gian lận, chiếm đoạt tài khoản.
Song song với việc duy trì lãi suất huy động ở mức thấp, SCB tiếp tục thu hẹp mạng lưới hoạt động trên cả nước. Ngân hàng này vừa chấm dứt hoạt động thêm các chi nhánh tại TP.HCM và Đồng Nai. Sau đợt điều chỉnh, SCB chỉ còn hiện diện tại 6 địa phương gồm TP.HCM, Hà Nội, Đà Nẵng, Gia Lai, Lâm Đồng và Vĩnh Long, với tổng cộng 10 chi nhánh.
Trước khi bị đưa vào diện kiểm soát đặc biệt giữa năm 2022, SCB có gần 240 điểm giao dịch, gồm 50 chi nhánh và 190 phòng giao dịch, hoạt động tại 28 tỉnh, thành phố. Riêng tại TP.HCM, ngân hàng từng có 16 chi nhánh và 100 phòng giao dịch.
Quá trình thu hẹp mạng lưới của SCB bắt đầu từ năm 2023. Trong giai đoạn 2023-2025, SCB đóng cửa gần 190 phòng giao dịch trên cả nước. Từ giữa tháng 7 đến nay, ngân hàng tiếp tục chấm dứt hoạt động của 37 chi nhánh.
Cùng với việc đóng cửa các điểm giao dịch, SCB cũng thông báo thanh lý nhiều tài sản thuộc các chi nhánh và phòng giao dịch đã ngừng hoạt động.
📌 Bài viết này được đóng góp bởi người dùng và bản quyền thuộc về người dùng đã xây dựng bài viết. Bản quyền thuộc về tác giả gốc và chỉ dùng cho mục đích học tập và giao tiếp. Nếu có bất kỳ vi phạm nào, vui lòng liên hệ với chúng tôi để xóa nó.
Bạn cũng có thể thích